这两年,手机直连卫星从技术概念逐步走向试点商用,不用专用卫星电话,普通智能手机即可接入卫星网络。伴随 3GPP NTN 标准完善、三大运营商拿到卫星移动通信经营资质,天地一体通信正在加速落地。但客观来看,这项业务距离普通大众日常普及,尚有不小距离。
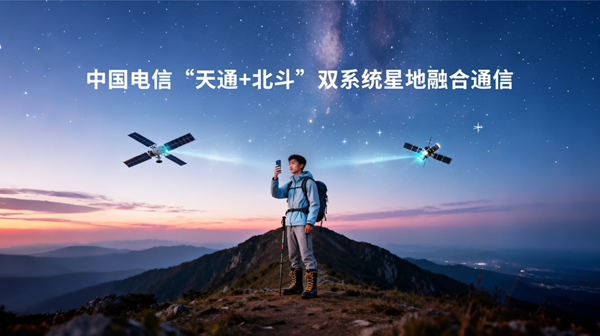
图 1 天通‑北斗双系统手机直连卫星通信示意
来源:中国电信
但要说它已经能走进普通人的日常生活,恐怕还早。
眼下,3GPP的非地面网络(NTN)标准越来越完善,国家层面的政策也在持续加码,三大运营商全部拿到了卫星移动通信的经营资质,市面上支持卫星功能的手机越来越多。看上去万事俱备。可真到落地这一步,问题就来了:资费贵、能干的事少、普通人用不上、还得换新手机。
先看看现在进展到哪一步了:
技术上,标准已经基本够用了。3GPP从Rel-15开始研究卫星网络怎么接入5G,到Rel-17第一版正式规范落地,主要解决的是卫星离得远、延迟大带来的时序同步、信号补偿这些难题。Rel-18针对手持终端信号弱的特点做了覆盖增强和移动性优化,Rel-19则开始盯住低轨卫星和手机直连这个具体场景。简单说,支撑打电话、发短信这类业务的标准,已经齐了。
政策上,路也铺好了。2025年8月,工信部印发《关于优化业务准入促进卫星通信产业发展的指导意见》,说得很直接:支持运营商跟卫星企业共建共享,把天通、北斗这些高轨卫星的潜力挖出来,推动手机直连卫星加快推广;也鼓励依托低轨卫星互联网,在话音和短信之外拓展高速数据服务。文件还给了一个明确目标——到2030年,卫星通信用户超过千万。2025年9月,工信部又向中国移动、中国联通颁发了卫星移动通信业务经营许可,至此三大运营商全部持证。
国内三家的打法各不相同:
• 中国电信是起步最早的。它手里握着天通一号高轨卫星的民用运营权,2023年9月就率先面向普通消费者推出了手机直连卫星业务,后来还把服务带到了中国香港、老挝等市场。它的优势很清楚:高轨资源在手,先发一步。
• 中国移动走的是“高低搭配”。2026年4月,它面向全国上线了“天通+北斗”双星通信服务——北斗负责收发文字和位置信息,天通负责打电话,两者互补。同时它在低轨方向自研发射试验星,先验证了透明转发模式,接下来还要发射搭载星载基站的试验星,试试“星上再生”这条路能不能大幅提升效率。
• 中国联通同样在2026年4月全国上线了天通卫星服务,一次就适配了华为、荣耀、小米、OPPO、vivo等品牌40多款机型,主打天地网络协同和无缝切换的体验。它也有自己的“联通星系”低轨试验星在轨。
海外那边也没闲着。低轨星座企业和当地运营商合作,普遍采取“卫星公司出星上资源、运营商管用户和渠道”的模式,核心业务同样是短报文应急通信。受限于卫星容量,它们同样只把这项业务当作地面网络的补充,没有做成面向大众的常态化生意。
所以现在的整体状态是:能打电话、能发短信、能报位置,这几件事已经靠谱了;但要传图片、刷视频、高速上网,还差得远。业务基本停留在体验和试点阶段,没有哪家跑出了能自己造血的商业模式。
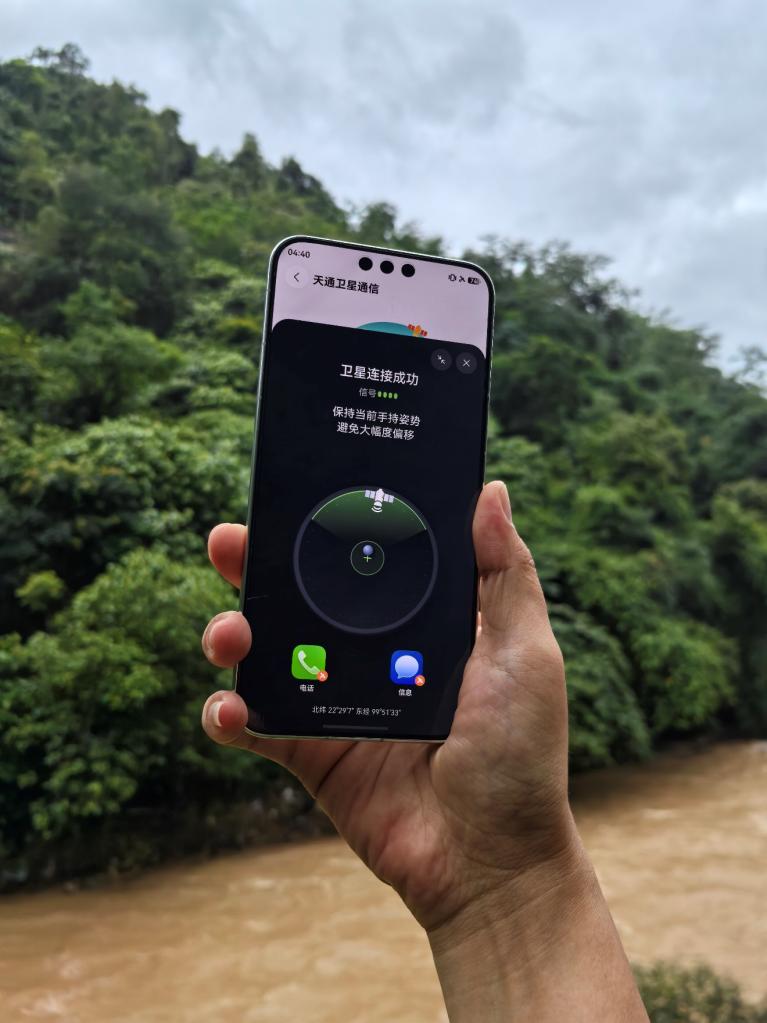
图2 中国电信卫星直连业务连接成功手机画面
来源:中国工信新闻网
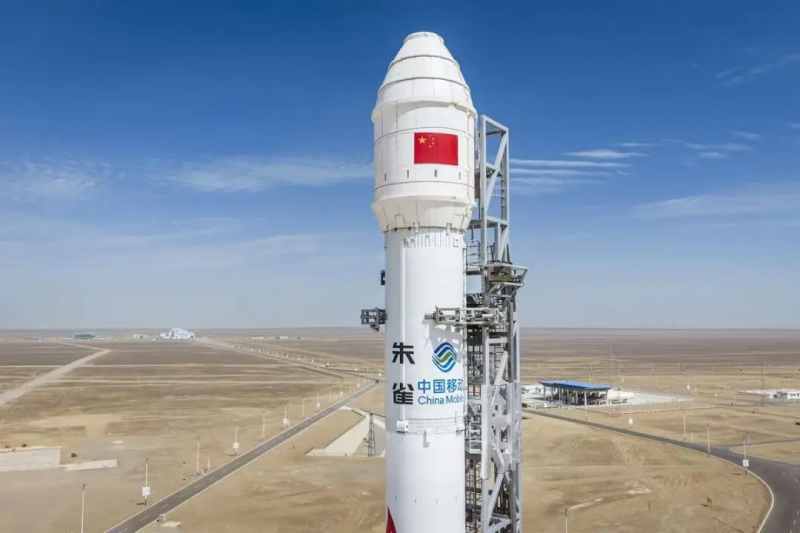
图3 中国移动手机直连卫星试验星发射现场
来源:中国移动
首先,资费是第一道坎。卫星互联网是个典型的重资产行业。卫星要造、要发射、要在轨维护,地面还要建信关站,前期投入天文数字,组网周期又长。这些固定成本最后都会摊到每一分钟的通话、每一条短信上。拿中国电信的现行资费举例:功能包10元/月,里面包含2分钟通话;超出之后,通话9元/分钟,短信5元/条。这个价格放在地面网络里几乎不可想象。问题就出在这儿:单位成本高,而使用频次极低。一个城市用户一年可能一次都用不上,凭什么让他每月掏钱?可用户规模上不去,成本就摊不薄,资费也就降不下来——这是个死循环,短期内很难打破。
其次,性能差距是明摆着的。卫星离地面几百到三万多公里,信号衰减严重,手机那点发射功率和天线增益本来就有限,能传的东西自然不多。目前手机直连卫星能稳定支撑的,也就是短消息和简单话音这类极简业务。低轨卫星还有个麻烦:它跑得飞快,一会儿就飞过头顶,导致频繁切换卫星、多普勒频偏、信号忽强忽弱。稳定性跟地面网络没法比。用户已经被5G、5G-A惯坏了,习惯了随时随地的稳定高速。一对比,心理落差就来了。这决定了卫星直连不可能替代地面蜂窝网络,它只能是特殊场景下的补充。
第三,场景太窄,普通人真的用不上。这是最核心的问题。我国地面移动网络覆盖水平很高,城市、乡镇甚至大部分农村都能稳定接入。手机直连卫星真正有价值的地方,是那些地面基站够不着的地方——深山、荒漠、远海,以及地震洪水之后基站瘫痪的灾区。对应的目标人群也很窄:勘探队、远洋渔船、林区巡检、野外电力运维、户外救援……这些从业者有刚需,但数量有限。至于城市里的普通人,说实话几乎找不到常态化使用场景。现实里最常见的情形是:有人花大价钱买了带卫星功能的手机,这个功能却常年躺在设置里没被打开过。感知不到价值,就形不成稳定的需求。
第四,手机得换,这笔账不便宜。想用手机直连卫星,必须换一台内置卫星通信模组的手机。这类机型目前大多定位高端旗舰,溢价明显。芯片模组虽然在持续降本,但成本仍然高于普通手机。更关键的是,存量那十几亿台手机没法通过软件升级获得这个能力。换机成本,直接抬高了普及门槛。
最后,相关配套规则还没理顺。频谱怎么协调、跟地面网络之间的干扰怎么避免、跨企业之间怎么结算、服务质量怎么界定——这些细则还在摸索。面向大众消费级场景的频率分配和终端入网规则,还需要进一步细化。
还有个绕不开的现实:卫星容量是有限的。一旦大规模开放民用,很可能出现接入拥堵。运营商和卫星运营方之间,谁承担多少建设成本、收益怎么分,目前也没有成熟的模式。而要实现全域连续覆盖,低轨星座至少需要几十甚至上百颗卫星组网,投入巨大,商用时间表本身就存在不确定性。
结论其实很明确:短期内不适合直接面向全体大众全面商用。大干快上,投入巨大,回报却不确定。运营商需要跳出做地面通信的那套思维——“面向所有人,靠流量变现”。手机直连卫星不是这么回事。它的本质是应急兜底业务 + 场景化刚需业务。顺着这个定位,路子应该是:应急优先、行业先行、大众市场循序渐进。
首先,先把应急这块做扎实。应急是手机直连卫星最刚性的需求,也是运营商天然该承担的公共责任。地震、山洪、滑坡之后,地面基站往往受损瘫痪,常规通信中断,这时候手机直连卫星能独立撑起一条通信通道——灾情上报、人员求救、救援调度,全靠它。运营商可以主动对接应急管理、水利、林业、消防这些部门,把手机直连卫星纳入地方应急保障体系,给基层防灾力量和救援队伍配上卫星通信服务,让灾害预警、位置回传这些能力常态化待命。这么做的另一个好处是,依托公共应急的定位去争取政策配套支持,能缓解自身的投资压力,社会责任和业务价值两头都占。
其次,行业客户才是眼下能赚钱的。大众市场还没起来的时候,垂直行业是唯一能形成闭环的突破口。海洋渔业、远洋运输、地质勘探、林区巡检、野外电力运维、户外文旅——这些场景有个共同点:长期处在地面网络盲区,而且有稳定的全域通信、人员定位、安全管控需求。对企业来说,这是安全生产的一部分,付费意愿和付费能力都远高于个人用户。这里的关键是别再单独卖短信和通话时长。企业客户买的不是“一条短信”,而是“人在哪儿、有没有事、能不能联系上”。所以应该打包成“卫星通信 + 定位上报 + 安全管理”的整体方案,用包月、包项目这类灵活方式计费,再配上服务保障协议。避开个人用户对价格的敏感,同时把解决方案做成可复制的模板。
第三,大众市场别急着铺开。面向普通消费者,定位要准:它是应急备用和户外保障,不是日常上网工具。宣传上不要夸大,不要让人以为买了就能随时随地高速上网。资费上更适合按次计费、按需临时开通——用户要进山、要出海了,临时开一下,用完就关。不要硬推高额包月套餐。也可以把卫星通信权益塞进现有的移动套餐里,定向给户外爱好者、长途自驾人群这类细分客群,做精准的小范围运营。不做全民推广,既是省资源,也是避免把用户预期透支掉。
最后,把“天地两张网”真正协同起来。运营商手里握着的东西其实很有价值:号码管理、计费结算、客户服务、地面网络运维,这套体系是现成的。它天然处在产业链中间——一头连着卫星运营方,一头连着终端厂商,再一头连着最终用户。业务运营上就一个原则:地面为主,卫星补充。平时用地面网络,进了没信号的区域自动切到卫星链路,用户几乎无感。业务办理、账单、售后全部统一,别让用户为了一个功能再开一套流程。用这种方式,把运营商在产业链中的运营主体地位牢牢占住。
手机直连卫星要真正落地,靠某一方单打独斗肯定不行,需要运营商、卫星企业、终端厂商和监管部门一起把生态搭起来。
产业链上,大家联合推动模组和终端标准化,靠规模化量产把芯片和整机成本降下来;卫星企业继续推进星座组网,把容量做大、性能做优,整条链路的成本才能一起往下走。
政策监管上,频谱管理规则要完善,星地之间的干扰要协调好,业务准入、终端入网、数据安全这些规范要健全,应急通信的配套扶持政策也要跟上。
机制上,得设计一个合理的成本分摊和收益共享办法:卫星企业负责星座建设和在轨运维,运营商负责市场运营和客户服务,行业客户按需采购、分担场景化投入。权责清楚了,单一主体的压力才会小。
市场引导上,要理性。别把手机直连卫星吹成万能的,实话实说它适合的就是应急和盲区场景,把用户预期管理好,面向真正有需要的人群去培育认知,别让功能买回去就闲置。
手机直连卫星是空天地一体化通信里很值得期待的一个方向,也是NTN技术真正走向民用的实践。长期看,它的潜力没有问题。但眼下,成本、性能、场景、终端、机制这五道坎,一道都没完全跨过去。大众常态化商用的时机,确实还没到。
对运营商来说,这更像是一条长期战略赛道,而不是短期冲收入的项目。与其急着铺量,不如沉下心来:先把政务应急和垂直行业的刚需市场做深,把稳定收入构建起来;大众市场保持轻量化、审慎地探索。等低轨星座继续组网、终端硬件继续迭代、配套政策继续完善,通信能力、使用成本和用户体验都会慢慢改善。到那时,手机直连卫星会从一个小众的应急工具,慢慢变成一项普惠的补充通信服务,和地面网络一起,撑起一张真正的全域无缝的信息基础设施。这条路不短,但方向是对的。
赛立信通信研究出品 作者:曹先震
https://www.smr.com.cn/index.php/show-14-1707.html
地址:广州市天河区体育东路116号财富广场东塔18楼
电话:020-22263200,020-22263284
传真:020-22263218
E-mail:smr@smr.com.cn
赛立信研究集团 2017 版权所有 Copyright © 2016 smr.com.cn All Rights Reserved. 粤ICP备:11102332号